公開日:2026.11.18
金利上昇局面において、住宅ローンの繰上返済による元金の早期圧縮は、将来発生する利息負担を抑える有効な手段です。
繰上返済の基本的戦略は生活防衛資金(当面の生活費や突発的な支出に備えて確保しておく資金)を確保したうえで、住宅ローン控除期間とのバランスを見極め、余剰資金で期間短縮型を実行することです。
一方で、タイミングや金額の判断を誤ると、手元資金の枯渇を招くリスクや、住宅ローン控除対象額の減額といった不利益が生じる懸念もあります。金利環境の変化だけでなく、借入契約の内容や税制上の要件、家計の資金計画を踏まえた客観的な見極めが不可欠です。
本記事では、金利上昇局面における繰上返済の効果、後悔を防ぐための4つの判断基準、および返済方式の選択基準について解説します。
【本記事の要約】

元金を直接減らして将来の利息を抑える繰上返済は、適用金利が高くなる金利上昇局面ほど利息軽減のインパクトが大きくなります。ここでは、適用金利上昇が利息に与える影響と、元金削減によって得られる効果の構造を解説します。
住宅ローンの利息は、借入残高と適用金利に基づいて計算されます。そのため、借入残高が大きい返済初期に適用金利が上昇すると、利息負担が急激に増大します。
さらに、元利均等返済では適用金利上昇によって毎月の返済に含まれる利息比率が高まり、元金の返済ペースが鈍化するため、結果として支払う利息の総額(総返済額)を押し上げる要因となります。
適用金利そのものを借り手側でコントロールできないなかで、将来の利息負担を抑える手段となるのが「繰上返済」です。繰上返済とは、毎月の約定返済とは別に、借入元金の一部または全部を前倒しで返済する方法です。
通常の毎月返済は「元金の返済」と「その月の利息の支払い」に充てられますが、繰上返済の資金は原則として全額が元金の返済に充当されます(※未払利息がある場合は、金融機関の規定により未払利息への充当が優先されるのが一般的です)。元金を減らすことで、将来発生するはずだった利息負担を軽減することができます。
このように軽減できる利息の総額は、残りの返済期間や適用金利によって左右されます。金利上昇局面においては、適用金利が高くなる分、繰上返済による利息負担軽減効果が一段と大きくなります。
繰上返済のタイミングは、適用金利だけでなく、以下4つの基準も含めて総合的に判断することが重要です。
住宅ローン控除(住宅借入金等特別控除)は、各年末時点の借入残高に応じた控除率(現行制度では原則0.7%)の金額を、一定期間にわたり所得税や住民税から差し引ける制度です。
税制の恩恵を取りこぼさずに繰上返済をするには、住宅ローン控除制度の枠組みを踏まえた判断が求められます。
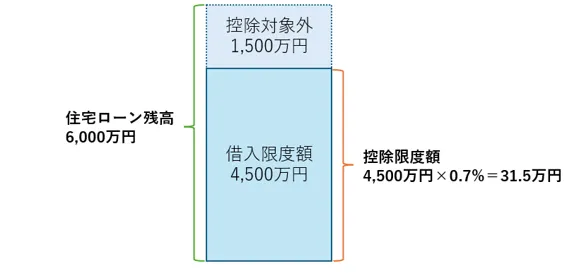
住宅ローン控除には住宅の環境性能等に応じた「借入限度額(控除対象となる住宅ローン残高の上限)」が定められています。借入限度額を超える部分は控除対象外となるため、繰上返済で残高を減らしても控除額には影響せず、純粋な利息軽減効果のみを得られます。
例えば、令和8年から令和12年入居の新築の長期優良住宅・低炭素住宅(一般世帯)の場合、借入限度額が4,500万円です。
※住宅ローン控除の借入限度額や適用要件は、入居時期(令和7年以前に入居済みの場合を含む)・住宅区分(新築・買取再販・既存)・省エネ性能・世帯属性・所得や床面積等によって異なります。繰上返済を行う際は、ご自身の入居時期に応じた適用要件に基づく借入限度額をご確認ください。
出典)国土交通省「住宅ローン減税」および国税庁「No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)」
下図は借入限度額4,500万円に対し6,000万円の住宅ローン残高があった場合の控除限度額の算出イメージ図です。
<借入限度額に応じた控除限度額のイメージ図>
※「住まいとお金の知恵袋編集部」作成
上図の例では、借入限度額を上回る1,500万円分が控除対象外となり、繰上返済しても控除額に影響はありません。ただし、住宅ローン控除は「各年末時点の住宅ローン残高」を基準に計算されるため、その後の約定返済による残高の減少にも留意する必要があります。
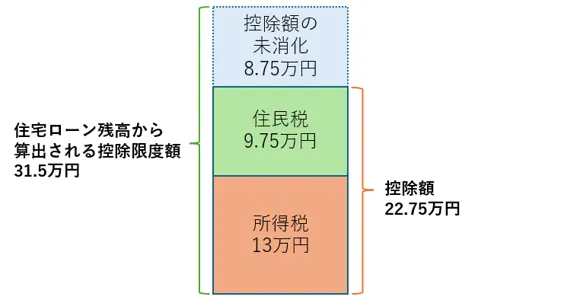
また、住宅ローン控除で減税できる金額は、本人が納めている所得税額と住民税額により上限があります。
下図は控除限度額31.5万円に対し所得税からの控除額13万円、住民税からの控除額9.75万円であった場合の控除額のイメージ図です。
<納税額に応じた控除額のイメージ図>
※「住まいとお金の知恵袋編集部」作成
上図の例では、控除対象となる所得税・住民税の合計が控除限度額を下回るため、控除額の未消化(使い残り)が発生します。この未消化に相当する住宅ローン残高を繰上返済しても、控除額に影響はありません。
ただし、所得税および住民税は毎年の収入等によって変わる点に留意が必要です。
住宅ローン控除の適用要件には「償還期間が10年以上であること」が定められています。繰上返済によって当初借入からの返済期間が通算10年(120か月)未満になると、控除期間が残っていても以後の控除が適用されません。
そのため、期間短縮型の繰上返済をする場合には、「10年要件」を満たすか注意が必要です。
出典)国税庁「繰上返済等をした場合の償還期間」
一方で、金利水準と運用利回り次第では、繰上返済によって年末残高が減り住宅ローン控除額が減少する影響よりも、支払利息を軽減するメリットが上回るケースがあります。
「適用金利 - 控除率(現行は0.7%、2021年以前の改正前は1.0%)」で算出される実質金利が、預金金利や資産運用の利回りを上回っている場合、繰上返済を進める経済的メリット(経済合理性)があります。
例えば、適用金利2.0%から控除率0.7%を差し引いた実質金利は1.3%となります。仮に資産運用の利回りを年1.0%と置いた場合、実質的な利息コストが運用リターンを上回るため、手元資金を運用に回すよりも繰上返済に充てる方が経済合理性は高いと考えることもできます。
※運用利回りは一定と仮定して試算していますが、実際の運用成果は変動するため、本試算どおりの結果になるとは限りません。繰上返済と資産運用のどちらが有利となるかは、個々の状況や市場環境等によって異なります。
※本記事は執筆時点の法令・制度に基づいて作成しています。住宅ローン控除制度の内容(控除率、借入限度額、控除期間、適用要件等)は、今後の税制改正等により変更される場合があります。また、本記事は一般的な情報提供を目的としており、住宅ローン控除の適用可否等は個別の状況によって異なる場合があります。
金融機関によっては、変動金利型(元利均等返済)の適用金利が見直されても5年間は月々の返済額を一定とする「5年ルール」と、返済額引き上げ幅を直前の1.25倍までに制限する「125%ルール」が設けられています。
これらのルールは急激な家計負担増を抑えるセーフティネットである一方、利息の支払いを免除する仕組みではありません。返済額が据え置かれたまま適用金利が上がると、返済額内の利息比率が増加して元金返済が停滞します。
さらに適用金利が急騰した際には、毎月の返済額を利息額が上回る「未払利息」が発生するリスクがあります。未払利息の取扱いは金融機関や契約内容によって異なり、最終返済期日に残元金等とともに返済が必要となる場合があります。
適用金利見直しの通知が届いた際は返済予定表の内訳を確認し、元金の減少が滞り始めている場合には、繰上返済によって元金を圧縮することで、未払利息の発生リスクを抑えることができます。
繰上返済は、不測の事態に備える「生活防衛資金」を手元に残したうえで、余剰資金の範囲内で行うことが大前提となります。
住宅ローンは一度繰上返済を行うと、投入した現金を再び同条件で引き出す(再借入する)ことは困難です。当面の生活費や突発的な支出に備えて確保しておく生活防衛資金および数年以内に発生が見込まれる教育資金や修繕費等は、流動性の高い預貯金のまま手元に残しておくと安心です。
また、手元資金を繰上返済に充てるか、新NISA等を利用した資産運用に充てるかは、リスク許容度や資産形成の方針等を踏まえて判断します。繰上返済は「適用金利と同水準のコスト軽減」となる一方、資産運用は住宅ローン借入金利を上回る収益が期待できる半面、元本割れリスクを伴います。
さらに、住宅ローンには万が一の死亡・高度障害時に残債が完済される団体信用生命保険(団信)が付帯していることがあります。繰上返済によって団信の保障枠が縮小する点も考慮する必要があります。
繰上返済と新NISAのどちらを優先すべきか迷っている方、団信の保障が減るデメリットを知りたい方向けの詳しい比較は、以下の関連記事をご参照ください。
当初固定金利型の住宅ローンを利用している場合、固定金利期間終了時は繰上返済を検討すべき重要な節目です。
当初固定金利型は、借入当初の一定期間のみ店頭表示金利からの引下げ幅(優遇幅)が大きく設定されており、固定期間が終了すると引下げ幅が縮小する場合があります。市場金利の上昇局面と固定期間の終了が重なると、「基準金利の上昇」と「優遇幅の縮小」が同時に作用し、翌月からの適用金利が大幅に跳ね上がるリスクがあります。
加えて、固定期間終了後に変動金利へ切り替わる際、「5年ルール・125%ルール」が適用されず、適用金利上昇分が翌月の返済額にそのまま反映されるケースが一般的です。固定金利期間が満了するタイミングで繰上返済を実行すれば、その後の返済額の急増を緩和できます。
繰上返済の方式には、総利息の軽減効果が高い「期間短縮型」と、毎月の家計負担を和らげる「返済額軽減型」の2種類が存在します。定年退職までの完済や利息負担の軽減を優先する場合は期間短縮型、教育費等の支出増加や適用金利上昇によるキャッシュフローの圧迫を抑えたい場合は返済額軽減型が適しています。
<「期間短縮型」と「返済額軽減型」の比較表>
| 比較項目 | 期間短縮型 | 返済額軽減型 |
|---|---|---|
| 仕組み | 毎月の返済額は変更せず、返済期間を短縮する | 返済期間は変更せず、毎月の返済額を軽減する |
| 利息軽減効果 | 大きい 元金の削減に加えて「利息が発生する期間」 そのものを短縮するため、利息軽減効果が大きい | 相対的に小さい 返済期間が変わらないため、元金削減に伴う 利息軽減にとどまり、期間短縮型と比較すると 利息軽減効果は相対的に小さい |
| 家計への影響 | 毎月の返済額が据え置かれるため、足元の家計 収支を改善する効果はない | 毎月の固定支出が減少するため、足元の家計収支 にゆとりが生まれる |
| 主な選択の目安 |
|
|
以下のシミュレーションは、借入から5年経過後に繰上返済を実行した場合の比較です。
【シミュレーションの共通条件】
| 通常返済 | 繰上返済 | ||
|---|---|---|---|
| 期間短縮型 ※1 | 返済額軽減型 | ||
| 実際の繰上返済額 | – | 約608万円 | 600万円 |
| 月々の返済額 | 約15.3万円 | 約15.3万円 | 約13.2万円 (軽減額約2.1万円) |
| 返済期間 | 35年 | 30年 (5年短縮) | 35年 |
| 総返済額 | 約6,430万円 | 約6,119万円 | 約6,284万円 |
| 利息軽減額 | – | 約311万円 | 約146万円 |
※1 期間短縮型は「将来の月々の元金部分」を月単位で前倒しして支払う仕組みのため、指定額(600万円)に最も近い月数分の元金合計額(約608万円)を実際の繰上返済額として算出しています。
出典)住宅金融支援機構「返済プラン比較シミュレーション」および「返済方法変更シミュレーション」をもとに「住まいとお金の知恵袋編集部」試算
※本試算は、上記出典をもとに算出した参考値です。実際の返済額等は、契約内容、返済時期、金融機関の計算方法等によって異なります。
※金利はシミュレーションのための仮定値であり、実際の適用金利を示すものではありません。
期間短縮型は、毎月の返済額を維持したまま、将来の返済期間を前倒しで短縮する方式です。上記の試算では、約608万円を返済に充てることで返済期間を5年短縮でき、約311万円の利息負担を軽減できます。
返済額軽減型と比べて利息軽減額が2倍ほど大きく、完済までの利息負担をできるだけ抑えたい場合に適しています。また、返済期間が前倒しされるため、完済予定年齢が65歳以降に設定されており、定年退職前に住宅ローンを完済して老後の住居費負担をなくしたい世帯等にも有効です。
ただし、月々の返済額自体は変わらないため、手元資金が減少しつつ毎月の支出は据え置かれます。足元の家計収支を直接改善する効果はない点に留意が必要です。
返済額軽減型は、返済期間を変更せず、毎月の返済額を引き下げる方式です。上記の試算では、600万円を返済に充てることで毎月の返済額を約2.1万円引き下げ、利息負担を約146万円軽減できます。
利息の軽減効果は期間短縮型に劣るものの、毎月の支出を減らせるため、家計のキャッシュフロー改善が期待できます。特に子どもの進学に伴い教育費のピークを迎える世帯や、適用金利上昇による毎月の返済負担増加に対する許容度を高めたい世帯に適した選択肢です。
返済期間そのものは短縮されないため、老後まで返済が続く想定の場合は、将来の退職金や預貯金による最終的な完済資金を別途計画しておく必要があります。
住宅ローンの繰上返済による利息負担の軽減効果は、金利上昇局面において高まります。ただし、金利動向のみに着目して手元資金を過度に投入すると、住宅ローン控除の恩恵の取りこぼしや家計の安全性低下を招く恐れがあります。
繰上返済の検討においては、まず生活防衛資金を確保したうえで、適用金利見直しの通知や最新の返済予定表を確認することが重要です。そのうえで、住宅ローン控除の適用要件等を精査し、無理のない金額と実行時期を見極める必要があります。
利息負担の軽減や返済期間の短縮を優先するのであれば「期間短縮型」、毎月の返済額軽減を優先するなら「返済額軽減型」が有効です。金融機関のシミュレーション機能を活用しながら自身のライフプランに合致した返済計画を立てましょう。
執筆者紹介
次に読むべき記事
住宅ローンの借り換えにおいては、現在の金利動向に加え、借入残高や残存期間、将来の収入見通しなどを総合的に分析することが重要です。 借り換えに適したタイミングを見極める第一歩は、借り換えの目的...