公開日:2026.09.23
ペアローンで住宅を購入する際は、夫婦それぞれの資金負担割合に応じて、不動産の所有権持分割合を設定することが重要です。負担割合と持分割合が一致しない場合、贈与税の発生リスクや、住宅ローン控除の対象金額が制限されるリスクがあります。
この記事では、ペアローンでの資金負担割合と不動産の所有権持分割合の基本的なルール、税制上の注意点、適切な割合の決め方について解説します。
なお、ペアローンには夫婦以外の組み方もありますが、本記事では最も一般的な夫婦によるペアローンを前提に解説します。
【本記事の要約】

ペアローンを利用する際は、実際の資金負担割合と不動産の所有権持分割合を一致させることが原則です。
この2つが一致していない場合、思わぬ税負担が発生する原因となります。
負担割合とは、住宅・不動産購入に関わる資金調達(頭金+住宅ローン借入金額)に対する夫婦それぞれの負担金額の割合です。
一方、持分割合とは、共有名義の不動産において夫婦それぞれが所有する権利の割合を指し、登記事項証明書の権利部に記載されます。
例えば、総額5,000万円の住宅・不動産に対し、夫が3,000万円、妻が2,000万円を資金負担する場合、負担割合は「夫5分の3・妻5分の2」となります。
登記する持分割合を負担割合と一致させないと、税制面で不利になる恐れがあります。
不動産の持分割合を設定する際、税務上のトラブル(みなし贈与など)を回避するためには、住宅ローンの借入金額だけでなく各自が拠出した頭金も含めた実質的な資金負担総額「頭金+住宅ローン借入金額」の比率で算出・設定するのが原則です。
なぜなら、不動産は「その物件を取得するために誰がいくら出したか(購入対価の出資比率)」が税務上の重要な判断基準となるからです。
仮に総額5,000万円の住宅を購入する際に、以下のように負担したとします。
| 夫 | 妻 | |
|---|---|---|
| 頭金 | 500万円 | 500万円 |
| 住宅ローン借入金額 | 2,500万円 | 1,500万円 |
| 合計負担額 | 3,000万円 | 2,000万円 |
| 負担割合 | 5分の3 | 5分の2 |
この場合、夫の持分を5分の3、妻を5分の2とすれば、負担割合と持分割合は一致します。頭金を拠出した場合、住宅ローン借入金額だけを基準にすると、実際の負担割合と一致しない場合があります。
頭金と借入金額を合計し、夫婦それぞれの負担割合を算出して判断することが重要です。
ペアローン利用時に負担割合と持分割合が一致していない場合は、税制上、以下2つのリスクがあります。
ペアローン利用時に負担割合と持分割合が一致していない場合、その差額について「夫婦間で贈与があった」とみなされ、贈与税が課される恐れがあります。
具体的には、「一方が資金を多く負担したにもかかわらず、持分を2分の1ずつにする」「相手の住宅ローンを繰上返済したり、返済を肩代わりしたりする」といったケースが考えられます。
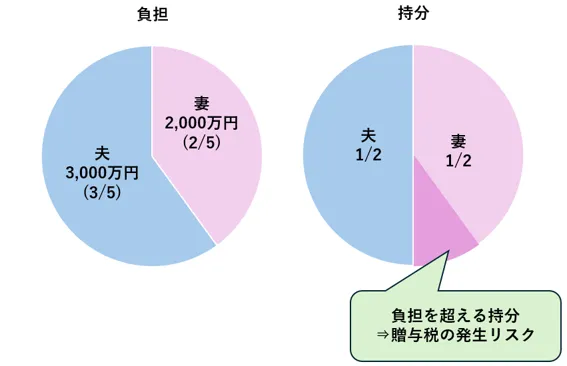
例えば、総額5,000万円の住宅を購入し、夫が3,000万円、妻が2,000万円を負担したにもかかわらず、持分を2分の1ずつにしたとします。
持分2分の1に相当する住宅の価値は2,500万円ですが、妻が実際に負担した金額は2,000万円です。
この差額500万円については、夫から妻への贈与があったものとみなされ、贈与税の課税対象となる恐れがあります。
<負担割合と持分割合が異なる場合の贈与税発生リスクのイメージ図>
※住まいとお金の知恵袋編集部作成
贈与税発生リスクを回避するためには、「夫婦だから半分ずつ」と形式的に決めるのではなく、資金の負担割合を反映して持分割合を設定することが大切です。
出典)国税庁「No.4411 共働きの夫婦が住宅を買ったとき」
住宅購入時に負担割合と持分割合を一致させていても、その後の返済方法によっては贈与税の問題が生じる恐れがあります。
夫名義の住宅ローンを妻の資金で繰上返済したり、妻が負担すべき返済を夫が継続的に肩代わりしたりするのが典型例です。
自分が取得した持分に対応する債務を実質的に配偶者が負担すれば、その金額について「贈与があった」と判断される場合があります。
ペアローンを利用する際は、借入時だけでなく、返済期間中も「誰の債務を誰の資金で返済しているのか」を意識する必要があります。
住宅ローン控除において、各人が控除の計算対象とできる金額の上限は、以下の3つのうち「最も低い金額」となります。
例えば、総額5,000万円で住宅を購入し、負担が夫3,000万円(5分の3)・妻2,000万円(5分の2)であるにもかかわらず、持分割合を各2分の1とした場合、夫の持分に応じた取得対価は2,500万円(5,000万円の2分の1)になります。
夫が3,000万円の住宅ローンを組んでいても、住宅ローン控除の計算対象となる金額は2,500万円まで減少します。
<負担割合と持分割合が異なる場合の住宅ローン控除対象額の制限イメージ図>
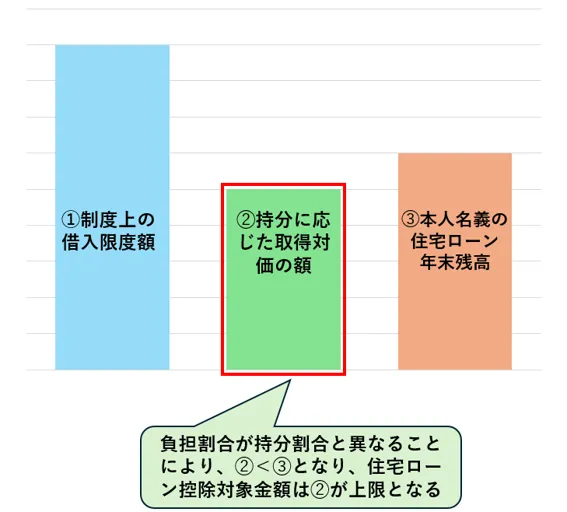
※住まいとお金の知恵袋編集部作成
ペアローンで住宅ローン控除を有効に活用するためにも、負担割合と持分割合を一致させておくことが重要です。
ペアローンの負担割合・持分割合を決めるプロセス(3ステップ)は以下の通りです。
額面年収ではなく、社会保険料や税金を差し引いた「手取り収入」と「投入可能な自己資金」をそれぞれ算出します。
手取り収入を基準に考えることで、実際に住宅ローン返済に充てられる金額を把握しやすくなります。
例えば、夫婦の手取り収入の割合が夫60%・妻40%であれば、住宅ローン返済の割合も夫60%・妻40%が一つの目安となります。
また、負担割合は借入金額と頭金の合計で決まるため、手取り収入とは別に頭金として拠出可能な自己資金についても整理しておくことが大切です。
住宅ローンの返済期間は長期に及ぶため、現在の収入だけでなく、将来の働き方やライフイベントも考慮する必要があります。
例えば、産休・育休の取得や時短勤務、転職、独立などによって、一時的または継続的に収入が減少することも考えられます。
現在の収入を前提に借入金額を最大限まで増やすと、将来の収入減少時に返済負担が重くなる懸念があります。
また、返済途中で一方の収入が減少した際、配偶者がその住宅ローン返済分を肩代わりして支払うと、当初登記した持分割合と実際の負担割合に乖離が生じます。
上述の通り、この肩代わりした返済額は配偶者からの「みなし贈与」と判定され、贈与税が課されるおそれがあります。
このような税制上のトラブルを回避するためにも、合計額だけでなく夫婦それぞれの収入変動を考慮することが重要です。
現在の手取り収入と自己資金の比率を確認し、将来の収入変動を考慮して夫婦それぞれの頭金と借入金額が決まったら、負担割合と一致するように持分割合を設定します。
なお、親から住宅取得資金の援助を受ける場合などは、住宅ローン控除の計算において取得対価から贈与額を差し引く必要があるなど、税務上の扱いが複雑になるため、必要に応じて税理士などの専門家に相談しましょう。
出典)国税庁「住宅取得等資金の贈与と住宅借入金等特別控除との関係」
ペアローンにおいて、税制上の不利益を避けるためには、実際の資金負担割合(頭金+住宅ローン借入金額)に応じて所有権持分割合を設定することが重要です。
まずは夫婦それぞれの「手取り収入」と「投入可能な自己資金」を把握し、産休・育休や将来の働き方の変化を見据えた返済シミュレーションを行うことが重要です。
一度登記された所有権持分や住宅ローンの契約を後から変更しようとすると、変更登記費用がかかるだけでなく、持分の移転自体が新たな贈与や売買とみなされるリスクを伴います。
事前にお互いの資金負担額と持分割合を正確に算出し、判断に迷う場合は税理士や金融機関などの専門家へ相談しましょう。
※本記事は執筆時点の法令・制度に基づいて作成しています。住宅ローン控除制度の内容(控除率、借入限度額、控除期間、適用要件等)は、今後の税制改正等により変更される場合があります。また、本記事は一般的な情報提供を目的としており、住宅ローン控除の適用可否や贈与税の課税関係等は個別の状況によって異なる場合があります。
執筆者紹介
次に読むべき記事
住宅ローンのペアローンで通常の団体信用生命保険(団信)に加入した場合、夫婦のどちらかが支払事由(死亡・高度障害など)に該当しても、もう片方の住宅ローン残債はそのまま残ります。この残債リスクを...