
公開日:2026.10.28
NISA制度(少額投資非課税制度)の一層の充実を図るため、未成年者向けの「こどもNISA」が2027年から開始されます。これまで、未成年向けのNISAとして「ジュニアNISA」がありましたが、2023年末で新規受付を終了していました。
この記事では、こどもNISAの制度概要や具体的な活用方法、ジュニアNISAとの違いを解説します。
【本記事の要約】

こどもNISAは、未成年者の将来に向けた資産形成を支援する新しい非課税制度です。まずは、制度の基本概要と今後のスケジュールについて解説します。
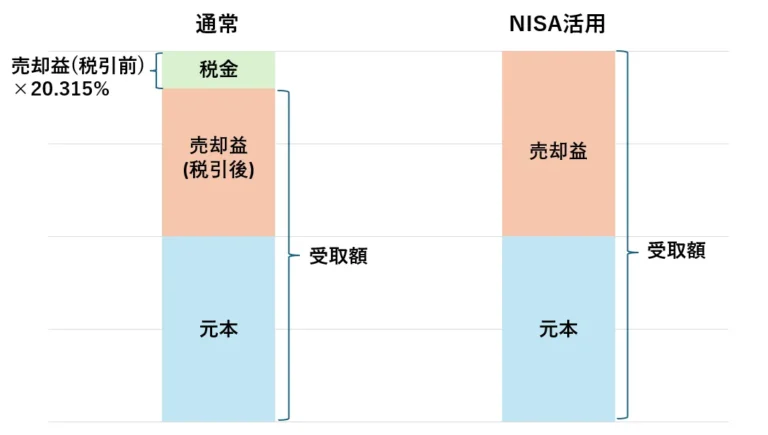
NISAとは、「少額投資非課税制度」のことで、投資で得た利益(売却益や配当金など)にかかる約20%の税金が非課税になる制度です。
例えば、投資信託の売却で10万円の利益が出た場合、特定口座(源泉徴収あり)であれば約2万円が税金として差し引かれますが、NISA口座で運用していれば10万円をそのまま受け取ることができます。この非課税メリットにより、効率的な資産形成が期待されます。
<NISA活用による受取額のイメージ図>
※「住まいとお金の知恵袋編集部」作成
これまでの通常NISAは、18歳以上の成人が対象でした。こどもNISAは「つみたて投資枠」の対象年齢を18歳未満のこどもに拡大した制度です。
| こどもNISA | 成人向けNISA | ||
|---|---|---|---|
| つみたて投資枠 | 成長投資枠 | ||
| 対象年齢 | 0~17歳 | 18歳以上 | 18歳以上 |
| 年間投資枠 | 60万円 | 120万円 | 240万円 |
| 非課税保有限度額 | 600万円 | 1,800万円 | |
| 1,200万円(内数) | |||
| 非課税保有期間 | 無期限 | 無期限 | |
| 投資対象商品 | 長期の積立・分散投資に 適した一定の投資信託 | 長期の積立・分散投資に 適した一定の投資信託 | 上場株式・投資信託等 |
| 投資方法 | 積立 | 積立 | 積立・一括 |
| 払出し | 一定の要件の下、 12歳以降は払出しが可能 | 制限なし | |
出典)金融庁「NISAを知る」
こどもNISAの年間投資枠は60万円、非課税保有限度額は600万円に設定されています。投資できる商品は、成人向けNISAの「つみたて投資枠」と同様に、金融庁が定めた「長期の積立・分散投資に適した一定の投資信託」に限定されます。
手数料が低く、頻繁な分配金が支払われない商品が中心となるため、投資初心者でも中長期的な資産形成に取り組みやすい仕組みです。
また、対象者が18歳を迎えると自動的に成人向けNISAへ移行されます。このとき、こどもNISAで利用した最大600万円の枠は、生涯非課税限度額(1,800万円)の内数として引き継がれます。
こどもNISAの活用は、非課税枠の前倒し利用となり、早い段階から投資を始めることで、より長期の運用が可能になります。
こどもNISAにおける実際の投資信託への投資開始は、2027年(令和9年)1月からです。ただし、事前の口座開設の受付をすでに開始している金融機関もあります。
口座開設には、未成年者本人および親権者の本人確認書類(マイナンバーカードや住民票など)の提出など、所定の手続きが必要です。書類の準備や審査に時間を要するため、2027年1月の開始と同時に投資を行いたい場合は、早めの準備と申請が推奨されます。
こどもNISAとジュニアNISAは、いずれも未成年の資産形成を支援する制度ですが、投資対象商品や払出し制限などに違いがあります。
※ジュニアNISAは、2016年に開始され2023年をもって新規口座開設および投資が終了しました。
| こどもNISA(2027年1月~) | ジュニアNISA(~2023年12月) | |
|---|---|---|
| 対象年齢 | 18歳未満 | 18歳未満 |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 非課税保有期間 | 無期限 | 最長5年(既投資分は18歳になるまで 非課税で保有し続けることが可能) |
| 投資対象商品 | 長期の積立・分散投資に適した 一定の投資信託(つみたて投資枠と同様) | 上場株式、投資信託等 |
| 投資方法 | 積立 | 積立・一括 |
| 払出し制限 | 一定の要件の下、12歳以降は払出し可 | 原則18歳まで払出し不可 |
出典)金融庁「NISAを知る」
出典)財務省「ジュニアNISA制度の概要」
ジュニアNISAでは、上場株式の個別銘柄など価格変動リスクの比較的高い幅広い商品に投資が可能でした。
一方、こどもNISAでは、投資対象が「長期の積立・分散投資に適した一定の投資信託」に限定されます。NISA本来の目的である「個人の安定的な資産形成の支援」という観点から、未成年口座においても投機的な投資を避け、長期的な目線で堅実に資産を育てる方針が反映されています。
旧制度のジュニアNISAは、「原則として子どもが18歳になるまで資金を払い出せない(引き出せない)」という払出し制限がありました。しかし、実際の教育費は大学進学時(18歳)だけでなく、中学校・高校の入学金や塾の授業料など18歳までにも段階的な資金需要が発生します。
こどもNISAでは実際の需要を踏まえて制限が見直され、中学校入学時期にあたる「12歳以降」からの払出しが解禁されました。
資金使途が子どものためであること、子どもが払出しに同意したことを示す書面とともに親権者等(口座管理者)が申出書を金融機関に提出することで、親による目的外流用を防ぎつつ、個別家庭の教育資金需要に合わせた柔軟な取り崩しを可能にしています。
※災害などのやむを得ない場合は年齢問わず払出し可能
教育資金準備として、こどもNISAの活用を検討している場合は、以下のポイントを押さえておくことが重要です。
両親や祖父母が子どもや孫の口座に資金を用意する場合、「贈与」とみなされ、贈与税の対象となることがあります。しかし、「暦年贈与」として年間110万円以下の基礎控除内で行うのであれば、贈与税を生じさせないことも可能です。こどもNISAの年間投資枠は60万円であるため、基礎控除内に収まります。
なお、祖父母等から教育資金を一括で非課税贈与できる「教育資金の一括贈与に係る贈与税の非課税措置」は、2026年3月末をもって終了しました。そのため、今後は暦年贈与を活用しながらこどもNISAで計画的に資金を移転・投資していく手法も、教育資金準備の選択肢の一つになると考えられます。
※本記事は執筆時点の法令・制度に基づいて作成しています。また、本記事は一般的な情報提供を目的としており、贈与税の課税関係等は個別の状況によって異なる場合があります。
教育資金の準備は、必ずしもこどもNISAだけで行う必要はありません。まずは親自身のNISA口座の非課税枠を活用することも選択肢です。
親のNISA口座であれば、資金の用途や引き出し時期に制限がありません。そのため、こどもNISAでは原則として認められていない「12歳未満での急な出費(小学校の受験費用や習い事など)」が必要になった場合にも柔軟に対応できます。
また、親自身の「老後資金」など、長期的な資産形成と兼用できる点もメリットと考えることもできます。親のNISA口座で運用することで、「必要なタイミングで一部を教育資金として取り崩し、使わなかった分はそのまま老後資金として非課税での運用を継続する」といった、ライフステージに応じた使い分けが可能になります。
こどもNISAはメリットがある一方で、以下の点に注意し、適切に管理する必要があります。
こどもNISAは親の口座と異なり、資金の払出しに一定の要件と所要時間が生じる点に留意が必要です。
まず、こどもNISAでは、12歳未満での払出しは原則として認められていません。そのため、小学校の入学費用や予期せぬ急な出費には対応できない仕組みとなっています。
12歳以降に資金を払い出す際は、親による資産の目的外流用を防ぐため「子どもの同意」を得たうえで所定の申出書等を金融機関に提出しなければなりません。
そのため、申請から実際の着金までに一定の時間を要します。入学金や学費の納付期日などに遅れないよう、資金が必要になるタイミングを見据えた余裕のあるスケジュール管理が不可欠です。
こどもNISAの投資先は、長期の資産形成に適した一定の投資信託に限定されていますが、株式相場や経済状況等によっては元本割れのリスク等もあります。
特に教育資金は「いつ頃までにどの程度必要か」が比較的見通しやすい資金です。必要なタイミングで株式相場が下落していた場合、目標額に届かないリスクがあります。目標時期が近づいてきたら一部を売却して現金化しておくなど、リスクをコントロールする出口戦略が重要となります。
こどもNISAに関する代表的な疑問についてQ&A形式で解説します。
(A.1)はい、開始時点での年齢制限の下限はなく、0歳からでも口座を開設し、投資を始めることが可能です。早く始めるほど運用期間が長くなり、複利効果を活かした資産形成が期待できます。
(A.2)こどもNISAで保有していた投資信託は、自動的に成人向けNISAのつみたて投資枠へ移行されます。
金融機関での特別な移管手続きや売却手続きは不要であり、保有している商品はそのまま非課税で運用を継続することが可能です。
(A.3)成人向けNISAの生涯非課税限度額1,800万円(うち成長投資枠1,200万円まで)から、こどもNISAで投資した分が差し引かれます。計算の基準は評価額(時価)ではなく、投資した元本(簿価)です。
例えば、こどもNISAで400万円を投資し、運用益によって評価額が700万円に増えていた場合でも、消費される枠は元本の「400万円」です。成人後に新規で投資できる枠は、残りの1,400万円(1,800万円-元本400万円)となります。投資信託の時価が増えても、成人後の投資可能枠が圧迫されることはありません。
こどもNISAは、18歳未満の資産形成を後押しする新しい非課税制度です。かつてのジュニアNISAの課題であった「18歳までの払出し制限」が緩和され、12歳以降は柔軟な資金の引き出しが可能となり、より実用性の高い制度になりました。
しかし、投資には元本割れリスクが伴うため、教育資金の全額を投資で賄うのではなく、預貯金とのバランスを取りながら活用することが重要です。まずは現在の家計状況や親自身のNISA枠の活用状況を整理したうえで、ご家庭のライフプランに合わせたこどもNISAの最適な活用方法を検討し、口座開設の準備を進めてみてください。
※本記事は2026年10月時点の税制や情報に基づき作成しており、制度の詳細は今後変更される可能性があります。
※本記事は一般的な情報提供を目的としたものであり、特定の商品や投資行動を勧誘するものではありません。投資には元本割れを含むリスクがあります。投資に関する最終的な判断は、ご自身の判断と責任において行ってください。
執筆者紹介
次に読むべき記事
住宅ローン返済中にまとまった余裕資金ができた場合、新NISAでの運用と住宅ローンの繰上げ返済、どちらを優先すべきか悩む方もいるかもしれません。 新NISAは、株式や投資信託などの投資から得ら...