公開日:2026.09.25
こんにちは、公認会計士の千日太郎です。前回の記事(【フラット35】2026年9月金利は3.46%に決定|公認会計士の予測と機構債分析)では、【フラット35】の2026年9月金利を3.40%~3.50%と予想し、結果は3.46%となりました。
【フラット35】の金利が機構債の表面利率を上回り、2025年6月から続いていた逆ザヤが解消しました。まずは、最新の機構債と市場動向から分析した2026年10月の【フラット35】金利予想の結論をお伝えします。
2026年10月【フラット35】金利予想
日本銀行(以下、日銀)の政策金利引き上げ観測および米国の長期金利上昇などを背景に、新発10年国債利回りは、9月15日に30年ぶりの水準となる3.035%まで上昇しました(なお、日銀は9月18日の金融政策決定会合で、政策金利を1.25%に引き上げました)。
機構債の発行条件から逆算した新発10年国債利回りは、前月より0.17ポイント上昇し、機構債のローンチスプレッドも前月の0.62%から0.65%へ拡大しました。
国債利回りとローンチスプレッドの双方が押し上げ要因となり、機構債の表面利率は3.45%から3.65%へと0.20ポイントの上昇となりました。
加えて、住宅金融支援機構(以下、機構)はここ数か月、【フラット35】金利を機構債表面利率より低く抑える「逆ザヤ」を縮小させ、9月には0.01ポイントの「利ザヤ」に転じました。
新発10年国債利回りの上昇、ローンチスプレッドの拡大および利ザヤの維持を見込み、10月の【フラット35】金利は上昇すると予想します。
この記事では、金利上昇の根拠となる国債・機構債の動きと、借り手にとって重要な「逆ザヤ(機構による金利抑制)」の今後の見通しについて解説します。
※10年国債利回りは便宜上、機構債表面利率からローンチスプレッドを差し引いた率としています。

2026年9月の【フラット35】金利は前月から0.17ポイント上昇の3.46%に決定し、8月下旬での予想レンジ(3.40%~3.50%)内の結果となりました。
この予想は、機構債表面利率3.45%に対して、機構がどの程度の逆ザヤを設けるか、もしくは利ザヤに転じるかを予想の軸としていました。
実際の【フラット35】金利は3.46%であり、機構債表面利率3.45%との逆ザヤは解消され、0.01ポイントの利ザヤに転じました。
なお、【フラット35】の金利は、以下の簡易式で説明できます。
このうち「新発10年国債利回り + ローンチスプレッド」は、機構債の表面利率として発表されます。
そのため、金利予想においては、機構の裁量による調整幅(逆ザヤ・利ザヤ)がどのように設定されるかが重要なポイントとなります。
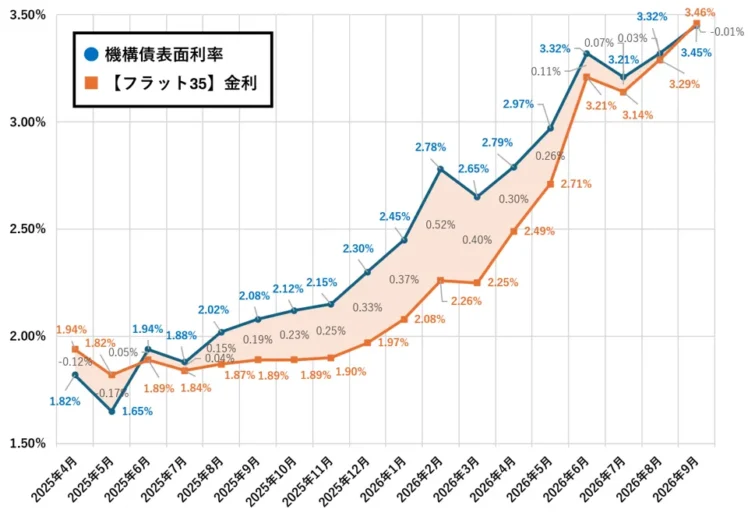
新発10年国債利回りの上昇に連動して、機構債の表面利率も上昇が続いています。
その間【フラット35】の金利上昇は、機構債表面利率の上昇幅に比べ抑えられ、逆ザヤが発生する場面がありました。
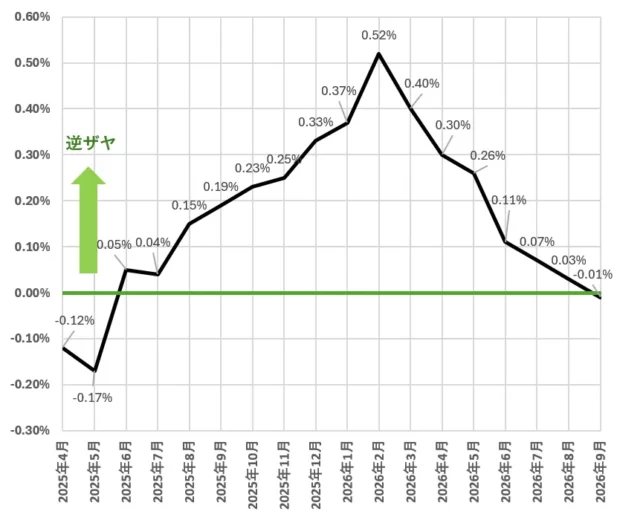
2025年6月から始まった逆ザヤは、拡大傾向を続けた後、2026年3月に縮小に転じ、2026年9月に利ザヤとなりました。
機構債表面利率 vs 【フラット35】金利の推移(2025年4月以降)
※出典)
・住宅金融支援機構「既発債情報」
・住宅金融支援機構【フラット35】「借入金利の推移(借入期間21年以上35年以下、融資率9割以下、新機構団信付きの場合)」
※上記出典を基に「住まいとお金の知恵袋編集部」作成
逆ザヤの推移(2025年4月以降)
※上記出典を基に「住まいとお金の知恵袋編集部」作成
2026年10月の予想では、機構債表面利率3.65%を出発点とし、9月に利ザヤへ転じた後の調整幅を3つのシナリオに分けて考えます。
【フラット35】金利推移(直近3か月)と2026年10月予想
| 2026年7月 | 2026年8月 | 2026年9月 | 2026年10月 (千日太郎の予想) | |
|---|---|---|---|---|
| 【フラット35】の金利(※) | 3.14% | 3.29% | 3.46% | 3.65% ~ 3.70% |
※出典)住宅金融支援機構【フラット35】「借入金利の推移(借入期間21年以上35年以下、融資率9割以下、新機構団信付きの場合)」
予想下限金利の3.65%は、機構債表面利率をそのまま【フラット35】金利へ反映し、利ザヤをゼロとするシナリオです。
機構には、国民の住宅金融の円滑化を支えるという公的な役割があります。
10年国債利回りが上昇し、機構債の表面利率が上昇する中で、利ザヤを拡大すれば、住宅購入者の負担はさらに重くなります。
そのため、利ザヤを解消し10月の【フラット35】金利を3.65%に抑える可能性があるとみています。
収支正常化の点から逆ザヤには転じないものの、【フラット35】金利の上昇幅を抑えるシナリオです。
メインシナリオの3.66%は、逆ザヤを解消し、9月と同じ0.01ポイントの利ザヤを維持するシナリオです。
機構が急速な利ザヤ拡大を避けつつ、逆ザヤには戻らない方針を取るのであれば、直近の利ザヤをそのまま適用させる3.66%が中心的なシナリオになるとみています。
上限の3.70%は、利ザヤを0.05ポイントまで拡大するシナリオです。
8月は0.03ポイントの逆ザヤ、9月は0.01ポイントの利ザヤでした。1か月で利ザヤ方向へ0.04ポイント動いています。
このペースが続くと、10月の利ザヤは0.05ポイント、【フラット35】金利は3.70%になります。
機構が収支の正常化をさらに進めるのであれば、利ザヤを拡大する段階へ移る可能性があります。
住宅購入者への影響も踏まえ、利ザヤの拡大ペースは維持される3.70%を上限シナリオとしています。
主要データ(2026年9月16日時点)
| 機構債発表日 | 2026年6月19日 | 2026年7月17日 | 2026年8月20日 | 2026年9月16日 |
|---|---|---|---|---|
| 機構債の表面利率(※1) | 3.21% | 3.32% | 3.45% | 3.65% |
| 新発10年国債利回り(※2) | 2.62% | 2.71% | 2.83% | 3.00% |
| ローンチスプレッド(※1) | 0.59% | 0.61% | 0.62% | 0.65% |
※1:出典)住宅金融支援機構「既発債情報」
※2:10年国債利回りは便宜上、機構債表面利率からローンチスプレッドを差し引いた率としています。
日銀の利上げ観測および米国の長期金利上昇などを背景に、新発10年国債利回りは上昇しました。
機構債の発行条件から逆算した新発10年国債利回りは、前月の2.83%から3.00%へ0.17ポイント上昇しました。
さらに、ローンチスプレッドも0.62%から0.65%へ拡大し、最新の機構債表面利率は0.20ポイント上昇の3.65%となりました。
一方、2025年6月から続いていた【フラット35】金利が機構債表面利率を下回る「逆ザヤ」は2026年9月に解消され、0.01ポイントの「利ザヤ」に転じています。
上記を踏まえ、10月の【フラット35】金利予想については、0.01ポイントの利ザヤを維持した場合の3.66%をメインシナリオとし、下限は利ザヤを解消した場合の3.65%、上限は利ザヤ拡大ペースを維持した場合の3.70%と予想します。
いずれのシナリオでも9月の3.46%を上回るため、方向感としては「上昇」とみています。
住宅ローンの決定は金利を当てるマネーゲームではなく、生活を守るための長期のプロジェクトです。
目先の金利だけでなく、複数の金利タイプで事前にシミュレーションを行い、自身のライフプランに合ったリスクの取り方で住宅ローンを選ぶ視点が求められます。
※この記事は2026年9月16日時点の公開情報に基づき、筆者の個人的な見解として執筆したものです。将来の金利動向を保証するものではありません。最終的な借り入れや投資の判断は、ご自身の責任において行ってください。
執筆者紹介
次に読むべき記事
2026年現在、長引く低金利環境から一転し、【フラット35】の金利は急ピッチで上昇しています。「金利が上がっている」というニュースを見て、全期間固定金利の住宅ローンの動向が気になっている人も...