
公開日:2026.10.21
住宅価格が高騰する背景から、返済期間を最長50年に設定できる住宅ローン(以下、50年ローン)の利用者が増えています。50年ローンは月々の返済額を抑えやすい一方で、「利息負担の増加」「金利上昇の影響」「定年退職後の返済継続」「住宅の資産価値低下による残債リスク」といった注意点もあります。利用を検討する際は、目先の返済額だけでなく、完済までを見据えて判断することが重要です。
この記事では、50年ローンのメリットと4つの利用時の注意点、金利上昇の具体的なシミュレーション、後悔しないための適合基準と物件選びのポイントを詳しく解説します。

50年ローンは、より長い期間で借入金を返済するため、35年ローンで同じ金額を借り入れる場合より月々の返済額を抑えることが可能です。
また、借入可能額を増やすために利用されることもあり、近年の不動産価格高騰を背景に50年ローンへの関心が高まっています。
50年ローンの主なメリットは、同じ借入金額であっても、35年ローンと比較して月々の返済額を低く抑えられる点です。
借入金をより長期間に分割して返済するため、毎月の元金返済額が減少します。これに伴い、審査における返済負担率(年収に占める年間返済額の割合)も低下します。結果として借入可能額が増加し、購入可能な住宅の選択肢が広がります。
ただし、利用にあたっては金融機関ごとに指定された完済時年齢などの条件を満たす必要があり、無条件に希望期間で借り入れられるわけではありません。年齢、年収や勤務先、個人信用情報などに基づく厳格な審査が行われる点に注意が必要です。
50年ローンの需要が拡大している背景の一つに、不動産価格の高騰があります。以下は、国土交通省が公表している不動産価格指数の推移です。
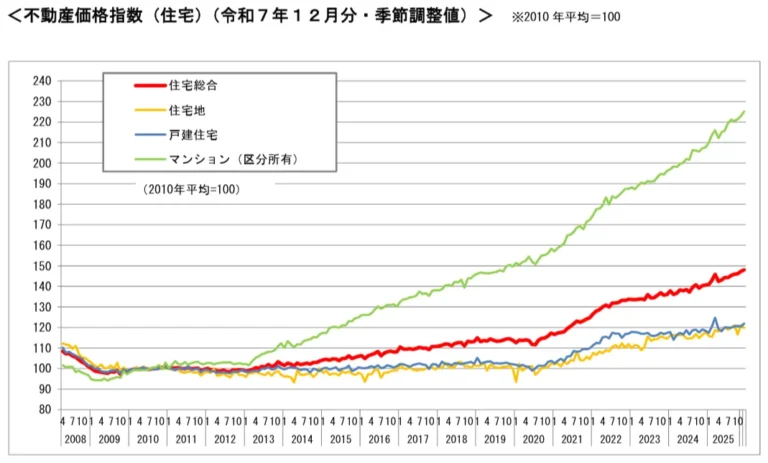
出典)国土交通省「不動産価格指数(令和7年12月・第4四半期分)P.2」
マンション(区分所有)の価格上昇が顕著ですが、近年は戸建住宅の価格も上昇傾向にあります。こうした価格高騰に対し、従来の35年ローンでは返済負担率の上限が制約となり、希望する借入可能額を確保しにくいケースが生じています。
そのため、返済負担率を抑制し借入可能額を確保する手段として、50年ローンのニーズが高まっていると考えられます。
50年ローンは月々の返済額が抑えられる反面、次の注意点があります。
住宅ローンは返済期間が長くなるほど毎月の元金減少ペースが鈍化し、利息が発生する残債を長く抱えるため総返済額が増加します。さらに、返済期間が35年を超える商品では適用金利が高く設定される傾向があり、これら二つの要因が重なって総返済額を押し上げます。
ここでは、35年ローンと50年ローン(いずれも全期間固定金利)の総返済額をシミュレーションします。
<試算条件>
| ①適用金利3.5%、期間35年 | ➁適用金利3.7%、期間50年 | 差異 | |
|---|---|---|---|
| 月々の返済額 | 約20.7万円 | 約18.3万円 | ▲約2.4万円 |
| 総返済額 | 約8,679万円 | 約1億982万円 | +約2,303万円 |
出典)住宅金融支援機構「返済プラン比較シミュレーション」にて「住まいとお金の知恵袋編集部」試算
※本試算は、上記出典をもとに算出した参考値です。実際の金額は、金融機関の審査基準や個々の状況などによって異なります。
本試算では、50年ローンは35年ローンに比べて月々の返済額が約2.4万円軽減される一方で、総返済額は約2,303万円増加する結果となりました。月々の返済額だけでなく、最終的な支払い総額も把握した上で検討する必要があります。
50年ローンで変動金利を選ぶ場合は、半世紀という超長期にわたって金利上昇リスクを抱えることになります。将来の金利水準を予測することは困難であり、金利上昇によって返済計画の見直しを迫られる恐れもあります。
ここでは、50年ローンの金利上昇あり・なしの2パターンの返済額をシミュレーションします。
<試算条件>
| ①金利上昇なし | ➁金利上昇あり | 差額 | ||
|---|---|---|---|---|
| 月々の返済額 | 1~5年目 | 約11.9万円 (金利:1.5%) | 約11.9万円 (金利:1.5%) | 差額なし |
| 6~10年目 | 約14.4万円 (金利:2.5%) | 約2.5万円 | ||
| 11~15年目 | 約16.9万円 (金利:3.5%) | 約5.0万円 | ||
| 16年目以降 | 約19.3万円 (金利:4.5%) | 約7.4万円 | ||
| 総返済額 | 約7,110万円 | 約1億695万円 | 約3,585万円 | |
出典)住宅金融支援機構「返済プラン比較シミュレーション」にて「住まいとお金の知恵袋編集部」試算
※本試算は、上記出典をもとに算出した参考値です。実際の金額は、金融機関の審査基準や個々の状況などによって異なります。
この試算では、金利上昇によって月々の返済額だけでなく、総返済額にも大きな差が生じています。
なお、変動金利の返済(元利均等返済)では、顧客の急激な毎月返済負担増を緩和するため、金融機関によっては「5年ルール」「125%ルール」が適用される場合があります。ただし、5年ルール・125%ルールがあるからといって、金利上昇による負担がなくなるわけではありません。
これらは返済額の急激な増加を抑えるための仕組みであり、支払利息そのものを減らすものではありません。そのため、金利が上昇した場合には、将来的な返済負担や総返済額が増加する恐れがあります。また、金利上昇幅によっては未払利息が発生する場合もあるため、注意が必要です。
50年ローンでは、借入時の年齢によっては定年退職後も返済が長期間続きます。例えば、30歳で50年ローンを組めば、単純計算だと完済時年齢は80歳です。
なお、50年ローンの完済時年齢は、多くの金融機関で「80歳未満」または「満80歳」となっています。完済時80歳を基準とした場合、返済期間を50年とするには、30歳までに住宅ローンを組む必要があります。
現役時代は問題なく返済できても、定年退職後に収入が減少すれば、返済が家計の大きな負担になる恐れがあります。老後資金を取り崩せば、その後の生活費が不足する要因にもなります。
定年退職後の返済リスクを軽減するには、50年ローンで毎月の返済負担を抑えて手元に余裕を持たせつつ、繰上返済に向けた資金を計画的に蓄積していく戦略が有効です。
住宅ローンの一般的な元利均等返済方式は、毎月の返済額のうち初期ほど利息の支払割合が高くなる構造になっています。50年ローンという超長期返済では、返済開始から初期の10年から20年が経過しても元金残高が減りづらい傾向となります。
そのため建物の減価償却(資産価値の下落)スピードに元金残高の減少が追いつかず、いざ売却しようとしても売却可能額がローン残債を下回る「オーバーローン(残債割れ)状態」となるリスクが35年ローンよりも高まります。
例えば、住み替えで自宅を売却する際、「売却可能額3,500万円、残債4,000万円」だとします。この場合、住宅の売却代金で残債を完済できず、不足分500万円を自己資金で補わなければなりません。
また、住み替えはせずに条件の良い金融機関への借り換えを検討する場合においても、オーバーローン状態では金融機関の審査が厳しくなり、借り換えが難しくなるリスクもあります。
50年ローンの利用は、綿密な繰上返済計画の策定と、将来にわたり資産価値が落ちにくい不動産の選定が特に重要です。
50年ローンが適していると考えられるのは、20代〜30代前半など借入時の年齢が比較的若く、会社員の方であれば定年退職までに十分な就労期間を確保できる方です。ただし、現在の収入で無理なく返済できる金額を借入上限とすることが前提です。
その上で、昇給やボーナスを原資とした「繰上返済」を実行し、定年退職までに残債を減少させる明確な計画があれば、50年ローンは選択肢の一つとなり得ます。
50年ローンにおけるオーバーローンリスクを軽減するためには、不動産価格や評価額を保つ「資産性・担保価値」と、売却のしやすさを示す「流動性」を備えた不動産の選定が重要です。
まず立地においては、交通アクセスや生活利便性が高く、再開発等で人口流入が見込めるエリアを選ぶことが重要です。こうした需要の高いエリアは、将来売却する際の「流動性」を高めると同時に、不動産価格が落ちにくい「資産性」を支えます。
次に建物においては、適切な修繕計画や「長期優良住宅」の認定が判断材料となります。良好な維持管理体制や基本性能の高さは、金融機関が認める「担保価値」を維持し、将来的な残債割れや借換時の担保不足を防ぐ要因となります。
50年ローンを利用した購入の際は、単なる居住性にとどまらず、不動産価値が落ちにくいか(資産性・担保価値)、売却しやすいか(流動性)の視点での不動産・住宅を選ぶことが重要です。
50年ローンは、月々の返済負担を軽減し希望の住まい・住宅を購入できる魅力的な選択肢です。しかし、「総返済額の大幅な増加」「半世紀にわたる金利上昇リスク」「定年退職後の返済継続」「オーバーローンリスク」という4つの注意点を正しく理解しておくことが欠かせません。
50年ローンの利用にあたっては、目先の月額返済額にとらわれることなく、完済時年齢や金利上昇時のシミュレーションを事前に行うことが重要です。将来的な資産価値・流動性の維持が期待できる住宅を厳選した上で、繰上返済を組み込んだ現実的かつ安全な資金計画を策定してください。
執筆者紹介
次に読むべき記事
「毎月家賃を払い続けるのはもったいない」「自分好みの快適な空間を手に入れたい」といった理由から、20代〜30代の単身者でマイホームの購入を検討する方も少なくありません。 しかし、具体的に物件...