公開日:2026.09.30
注文住宅を建てる場合、建売住宅とは異なり建物完成(引渡し)前から土地代や着工金、中間金など段階的な支払いが発生します。しかし、通常の住宅ローンは引渡し後の実行が基本であるため、引渡し前の支払いをどう用意するかが重要な課題となります。
この記事では、注文住宅におけるローンの組み方として、「分割融資」と「つなぎ融資」の仕組みと具体的な手続きの流れを解説します。
【本記事の要約】

注文住宅と建売住宅では資金決済のタイミングが大きく異なります。建売住宅は引渡し時の一括決済が基本ですが、注文住宅は引渡し前に複数回の支払いが発生する場合があります。
建売住宅は、土地・建物が完成した状態で販売されるのが一般的です。購入者は売買契約後、引渡し時に住宅ローンでまとめて資金決済するため、一般的に引渡し前に多額の資金を立て替える必要がない特徴があります。
一方、注文住宅では引渡し前から複数回の支払いが発生する場合があります。まず、土地を先行して取得・購入するための土地代の資金決済が行われます。
その後、建築会社へ工事の進捗に応じた手付金、着工金、中間金などを支払う仕組みです。したがって、注文住宅を建てる際は、住宅ローンが実行される前に多額の資金について、自己資金または融資で準備する必要があります。
<注文住宅建築の流れと必要資金のイメージ図>
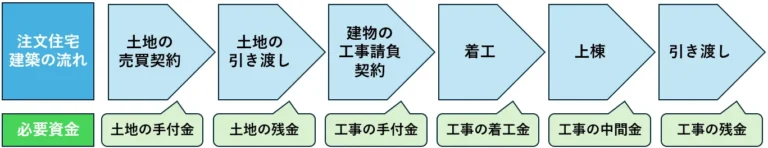
※住まいとお金の知恵袋編集部作成
※一般的な流れのイメージ図です。実際のスケジュールや必要資金は、不動産会社や金融機関にご確認ください。
住宅ローンは原則として住宅引渡し時に実行されるため、注文住宅では、引渡し前に土地代や建築費の一部を自己資金または金融機関からの融資で手当てする必要があります。
原則として、通常の住宅ローンは建物完成後の引渡し時に実行されます。これは、金融機関が融資金の未回収リスクを保全するため、建物と土地の双方に抵当権を設定したうえで融資を実行するためです。
したがって、注文住宅では引渡し前に生じる土地代や中間金などの必要な資金を、通常の住宅ローンとは別に用意しなければなりません。自己資金だけで対応できない場合に、不足資金を補う方法として「分割融資」や「つなぎ融資」があります。
注文住宅では、一般的に先に土地代の資金決済を行い、その後建築会社等へ着工金や中間金などを支払います。引渡し前に必要な資金の負担割合の一般的な目安は以下の通りです。
※手付金・着工金・中間金などの支払割合は契約内容により異なります。
仮に土地価格1,500万円、建物価格3,000万円(合計4,500万円)の場合、住宅ローン実行前に約3,600万円(土地代1,500万円 + 建物代の約70%である2,100万円)の資金が必要です。ここに不動産仲介会社経由で不動産取引を行った場合は仲介手数料などの諸費用が加わります。
引渡し前の資金不足に対応する代表的な解決方法として、「分割融資」と「つなぎ融資」の2つがあります。
分割融資とは、資金が必要なタイミングに合わせて複数回に分けて住宅ローンの融資を受ける仕組みです。
※金融機関によって、最初に1本の契約を結んで分割実行する形式と、融資のたびに個別の契約を結ぶ形式があります。
分割融資の実行例は以下の通りです。
分割融資のメリットは、通常の住宅ローン金利が適用されるため、後述するつなぎ融資に比べて金利負担を低く抑えられる点です。また、一定の要件を満たせば、土地取得のための借入金についても、住宅ローン控除の適用を受けられる場合があります。
出典)国税庁「No.1225 住宅借入金等特別控除の対象となる住宅ローン等」
出典)サイトURL
※個別案件の税務上の取り扱いについては、税理士などの専門家へご相談ください。
一方で、融資が実行された翌月から元金と利息の返済が始まることが一般的である点に注意が必要です。建築期間中は現在の住居の家賃などと分割融資のローン返済が二重に発生するため、キャッシュフローの悪化に備えた資金計画が不可欠です。
また、金融機関や契約方式によって異なりますが、分割の都度、金銭消費貸借契約に関する印紙税や事務手数料が追加で発生する場合もあります。
つなぎ融資とは、住宅ローンが実行されるまでの間、必要な資金を一時的に立て替える目的で利用する短期間のローンです。土地代や着工金、中間金などをつなぎ融資で支払い、引渡し後に実行される住宅ローンでつなぎ融資の元金を一括返済する仕組みです。
引渡しまでの期間は「利息のみ」の支払いとなる金融機関を選択することで、現在の住居の家賃との二重払いの負担を抑えられます。
一方で、金融機関や商品によって異なりますが、つなぎ融資は引渡し前(抵当権設定前)の「無担保融資」となることが一般的であるため、通常の住宅ローンや不動産担保ローンと比較して金利が高い傾向にあります。さらに、つなぎ融資専用の事務手数料が別途発生します。
分割融資とつなぎ融資は、金利負担や諸費用の構造が異なります。資金調達コストなどを確認し、自身に合った方法を選択することが重要です。
<分割融資とつなぎ融資の比較表>
| 比較項目 | 分割融資 | つなぎ融資 |
|---|---|---|
| 仕組み | 住宅ローンを複数回に分けて実行 | 住宅ローン実行前に別ローンで 一時的に立て替え |
| 金利水準 | 低い(通常の住宅ローン金利が適用) | 高い(一般的に無担保ローンのため 住宅ローンより割高) |
| 諸費用(手数料等) | 融資実行のたびに抵当権設定費用など が発生する場合がある | つなぎ融資に関する事務手数料など が発生する |
| 返済開始時期 | 融資実行の翌月から開始(元金+利息) | 引渡しまでは原則「利息のみ」返済 |
| 住宅ローン控除 | 条件を満たせば適用が可能 | 対象外(原則として建物完成後の 住宅ローン実行時から適用) |
※一般的な比較であり、取扱条件・金利・手数料・返済方法は金融機関ごとに異なります
分割融資は金利が低い反面、分割回数に応じた手数料が発生します。つなぎ融資は手数料がシンプルですが、無担保ローンのため金利が高くなります。
「どちらが安く済むか」は、借入金額や建築期間(つなぎ融資の利息発生期間)によって変動します。表面的な金利だけで判断せず、「諸費用と建築中の利息を含めた総支払額」をシミュレーションし、両者のコストを比較・検討しましょう。
分割融資やつなぎ融資の対応状況や融資条件は、金融機関によって異なります(例:分割融資のみ対応のケースなど)。金利などの諸条件も含めて各社の情報を集め、希望のスケジュールで実行可能かを事前審査の段階で比較・確認しましょう。
資金不足によるトラブルを防ぐため、諸費用の全容把握と関係者との綿密なスケジュール調整、シミュレーションの実施が重要です。
注文住宅では、土地購入や建築に伴い、以下のような諸費用が発生します。
内容によってはローンの対象外となり、自己資金での準備が必要になる場合もあります。資金計画を立てる際は、土地・建築費用だけでなく、他の費用の見積もりを取得し、自己資金で支払う項目とローンに組み込める項目を明確に仕分けることが重要です。
注文住宅では、土地の売買契約から建物の引渡しまでのスケジュールと金融機関の融資手続きを連動させる必要があります。土地代の決済日までに融資の実行準備が整わなければ、売買契約上の支払いに間に合わず、違約金が発生するリスクがあります。
不動産会社、建築会社、金融機関の3者の担当者を交えて「資金決済のタイムライン」を共有し、いつまでに本審査を終えるべきかなどを確認しましょう。
注文住宅では、想定外の支出によって資金繰りが悪化するケースが少なくありません。そのため、土地代や建築費といった本体価格だけでなく、住宅ローンの本実行前に発生する利息や諸費用を含めた「総支払額」を事前に正確に算出することが重要です。
併せて、着工から引渡しまでの期間に発生する「現在の住居の家賃」と「融資返済」の二重負担(キャッシュフロー)を可視化します。資金トラブルの発生リスクを軽減するためにも、事前にシミュレーションを実施しておきましょう。
注文住宅では、引渡し前に土地代や着工金などの支払いが発生するため、「資金をどう準備するか」が重要なポイントです。
資金調達の手法には、住宅ローンを複数回に分けて実行する「分割融資」と、一時的に資金を借り入れる「つなぎ融資」があります。利息や諸費用の総額、建築中の家賃負担、利用予定の金融機関の対応状況を総合的に比較し、自身のライフプランに最適な資金調達方法を選択してください。
事前の綿密なスケジュール調整とシミュレーションが注文住宅の資金トラブルを防ぐ鍵となります。
執筆者紹介
次に読むべき記事
住宅ローンを検討していると、「事務手数料はいつ支払うのか?」と疑問に感じる方も多いのではないでしょうか。実際、事務手数料は数十万~数百万円にのぼることもあり、支払時期や金額を把握しておくこと...