公開日:2026.09.16
住宅ローンを組む際に、将来の金利上昇が気になる一方で、変動金利に比べ金利水準が高い全期間固定金利を選択することにためらいがある人もいるのではないでしょうか。そこで選択肢となるのが、変動金利と固定金利を組み合わせる「ミックスローン」です。
金利上昇リスクを抑えながら、目先の返済負担の軽減も期待できます。ただし、利用にあたっては、特徴を理解したうえで適切な組み合わせ比率を検討することが重要です。
この記事では、ミックスローンの仕組みからメリット・デメリット、そして自身のライフプランにあわせた最適な組み合わせ比率(変動・固定)の考え方を解説します。
【本記事の要約】

ミックスローンは、1人の債務者が変動金利と固定金利(全期間固定金利や当初固定金利など)の異なる金利タイプや、異なる借入期間を組み合わせ、金利上昇リスクと返済負担のバランスを調整する住宅ローンの契約形態です。ペアローン・連帯債務とは契約本数や権利関係が異なります。
ミックスローンは、借入総額を複数に分割し、異なる「金利タイプ(変動金利・当初固定金利・全期間固定金利)」や「返済期間」を設定して組み合わせる仕組みです。
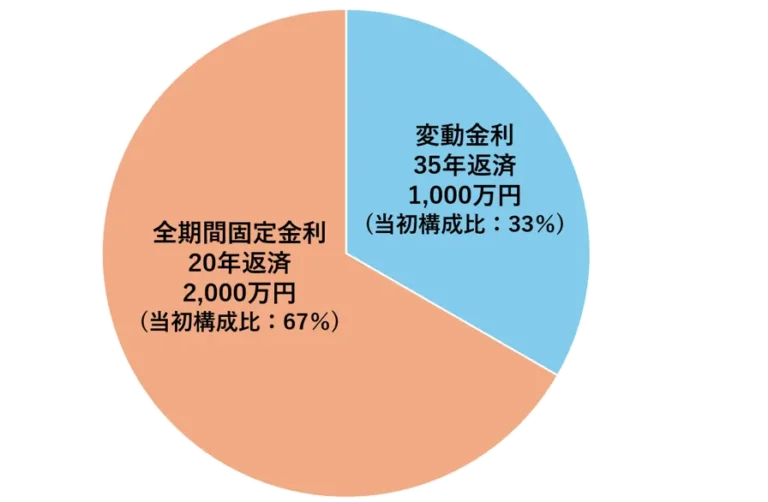
例えば、借入総額3,000万円に対して「1,000万円を変動金利・35年返済」「2,000万円を全期間固定金利・20年返済」といった個別の設計が可能です。適用金利や返済期間が異なる複数の住宅ローンを組み合わせることで、通常の住宅ローンでは実現できない返済方法が可能になります。
<ミックスローンの組み合わせイメージ図>
ミックスローンは債務者1人が主体となる契約ですが、ペアローンや連帯債務は複数人が関与する点が異なります。それぞれの違いは以下の通りです。
<比較表:ミックスローン・ペアローン・連帯債務>
| ミックスローン | ペアローン | 連帯債務 | |
|---|---|---|---|
| 契約数 | 1本または2本 | 2本 | 1本 |
| 債務者 | 1人 | 2人 | 2人(主債務者・連帯債務者) |
| 金利タイプの 組み合わせ方 | 1人の借入額を分けて、 変動金利と固定金利を 組み合わせる | 2人の債務者がそれぞれ 金利タイプを選択できる | 1つのローンについて 金利タイプを選択する |
※具体的な契約形態や選択できる金利タイプは金融機関によって異なります。
ミックスローンには次のようなメリットがあります。
部分的に固定金利を組み入れることで、将来の市場金利上昇の影響範囲を借入総額の一部に限定できます。
借入総額全体が変動金利の場合は、金利上昇の影響を全体的に受けますが、仮に借入総額3,000万円のうち2,000万円を固定金利で確定させていれば、金利上昇の影響を受けるのは変動金利の1,000万円部分のみに留まります。
このように、自身が許容できるリスクに合わせて、金利上昇の影響をコントロールできる点がミックスローンの大きなメリットといえます。
複数の住宅ローンで構成されるため、状況に応じて繰上げ返済の対象を戦略的に選択できます。
注意点として、期間短縮型の繰上げ返済を行った結果、該当住宅ローンの初回返済月から最終返済月までのトータル返済期間が「10年未満」となった場合、その年以降は当該住宅ローンに関する住宅ローン控除(税額控除)は対象外となります。控除による税制優遇メリットと支払利息の削減額を比較検証して実行する必要があります。
※令和7年8月1日時点の法令・通達等に基づいた一般的な解説です。個別案件における税務上の取り扱いについては、税理士などの専門家へご相談ください。
一方で、ミックスローンは諸費用、口座管理の手間および金利下落時の利息軽減効果が制限される点がデメリット・注意点となります。
ミックスローンは2本の住宅ローン契約を締結するケースがあり、単独ローンより登記費用や印紙税などの諸費用が増えることがあります。
契約本数と手数料の算出体系(定額型・定率型)は金融機関によって異なるため、金利タイプ・金利水準だけでなく諸費用を含めた初期費用の総額を把握しましょう。
ミックスローンでは、残高や適用金利、毎月の返済額などをそれぞれ確認する必要があるため、通常の住宅ローンと比べると管理が複雑になりやすい点もデメリットといえます。
また、繰上げ返済を行う場合には、ミックスローンのうち「どちらを優先するか」「どの程度返済するか」をその都度検討する必要があります。
全期間固定金利が適用されている部分は、市場金利が低下しても契約時の金利水準が維持されます。全額変動金利を選択していた場合と比較すると、市場金利下落による利息削減効果を受けられるのは変動金利割合の範囲内に限定されます。
金利上昇時の返済負担抑制効果を得る代償として、金利低下メリットの享受額には限界が生じる点は把握しておきましょう。
すべての金融機関・対象商品がミックスローンに対応しているわけではありません。また、対応している金融機関であっても、借入額の下限、選択できる金利タイプの組み合わせや、繰上げ返済の最低金額・手数料条件に制約が課される場合があります。比較検討時は金利水準だけでなく、制約条件を含めた総合的な判断が必要です。
ミックスローンの変動金利と固定金利の組み合わせ比率に、すべての人に共通する正解はありません。金利上昇時にどの程度の返済額増加まで耐えられるかを確認したうえで、ライフプランに応じて決めることが大切です。
ミックスローンにおける変動金利と固定金利の組み合わせ比率として、以下のようなパターンが考えられます。
| パターン | 変動:固定 | 対象者の特性・資金計画 |
|---|---|---|
| バランス型 | 50:50 | 目先の低金利メリットと金利上昇への 備えを同程度に確保したい場合 |
| 低金利重視型 | 70:30 | 当面の返済額を抑えつつ、自己資金や 繰上げ返済能力により将来の金利上昇 に対応できる場合 |
| 安心重視型 | 30:70 | 金利上昇に対する家計の耐性が低く、 将来の金利変動による毎月の返済額 増加を抑えたい場合 |
各パターンの特性を把握し、家計の余裕資金やライフプラン、リスク耐性に適した比率を選択することが重要です。
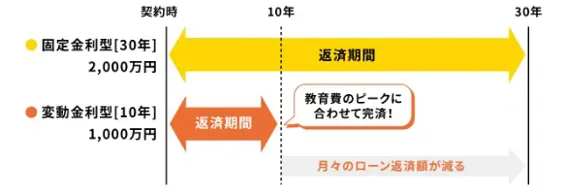
例えば、「10年後に子どもの大学進学を控えている」など、将来まとまった資金が必要になる時期を予測できている場合、ミックスローンが有効な選択肢として考えられます。
返済期間10年の変動金利と返済期間30年の固定金利を組み合わせることで、変動金利の住宅ローンは10年で完済となり、11年目以降は30年返済の固定金利の住宅ローンのみとなります。
そのため、11年目以降の返済額が軽減され、金利上昇リスクも回避することができます。このように、ミックスローンの組み合わせで完済時期を適切な時期に設定することで、多額の支出が生じる時期に家計を安定させることが期待できます。
<10年後に子どもの大学進学で教育費がピークを迎える場合の例>
出典)SBIアルヒ株式会社「ミックスローンとは」
ミックスローンは、異なる金利タイプや借入期間を組み合わせることで、「金利上昇リスクのコントロール」と「返済負担の低減」を両立させる有効な選択肢です。一方で、契約本数の増加に伴う初期諸費用(印紙税や事務手数料)の増額や口座管理の手間、取扱条件の制約といった注意点も存在します。
ミックスローンの検討においては、「教育費のピーク期」をはじめとするライフイベントや、金利上昇した場合における家計の許容度を正確に把握することが不可欠です。
まずは「金利上昇時の毎月返済額の変動」と「契約条件ごとの初期諸費用」を具体的に試算してみましょう。現実的な数値を可視化し、リスクとコストのバランスを客観的に比較することが、ご自身のプランを確定させる第一歩となります。
執筆者紹介
次に読むべき記事

2024年3月の日本銀行(以下、日銀)によるマイナス金利政策解除以降、段階的な利上げを背景に、現在住宅ローン金利の先行きへの関心が高まっています。 住宅ローンの金利タイプの選択や借り入れのタ...